

DANA Dompet Digital Indonesia
oleh PT Espay Debit Indonesia Koe
4,7
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,7
- Harga
- Free
- Unduh
- 100.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
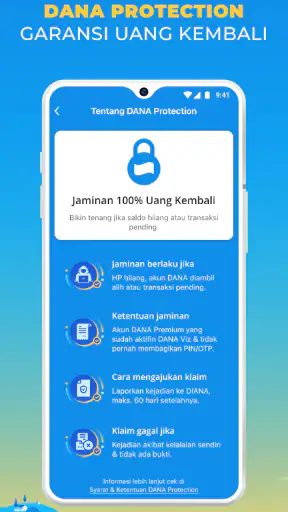
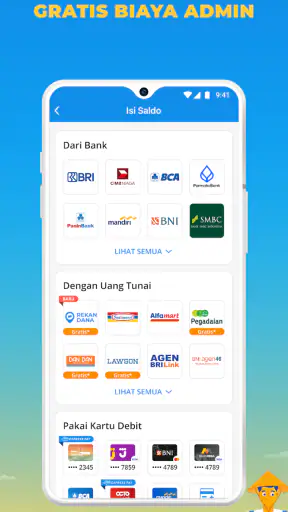
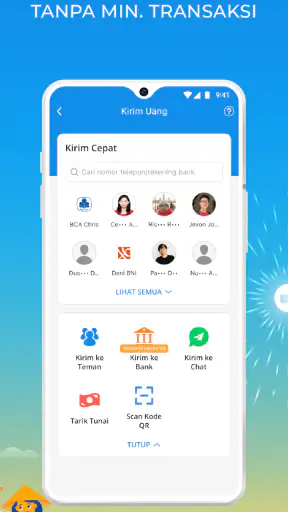
 Analisis oleh Getfullapps
Saya memakai DANA sebagai dompet digital untuk kebutuhan pembayaran sehari-hari, dan kesan saya cukup jelas: aplikasi ini paling berguna ketika saya ingin memindahkan transaksi tunai atau kartu ke ponsel dengan cara yang praktis. DANA dikembangkan oleh PT Espay Debit Indonesia Koe dan tersedia gratis, sehingga orang bisa mencobanya tanpa harus membeli aplikasi terlebih dahulu. Namun, “gratis” di sini sebaiknya dipahami sebagai akses ke aplikasinya, bukan jaminan bahwa setiap transaksi di dalamnya selalu tanpa biaya.
Di kategori keuangan, DANA sudah menjadi salah satu pilihan yang sangat dikenal. Aplikasi ini memiliki rata-rata rating 4,7 dari sekitar 11 juta penilaian, dengan lebih dari 100 juta pemasangan. Angka tersebut membuat saya melihatnya sebagai layanan yang sudah dipakai dalam skala besar, bukan sekadar dompet digital untuk kebutuhan sesekali. Meski begitu, jumlah pengguna tidak otomatis berarti pengalaman setiap orang akan sama. Kualitas penggunaan tetap bergantung pada koneksi, metode pembayaran, kebutuhan transaksi, dan kebiasaan kita dalam menjaga keamanan akun.
Pengalaman memakai DANA untuk transaksi sehari-hari
Hal yang paling saya hargai dari DANA adalah fokusnya yang langsung pada transaksi non-tunai dan non-kartu. Saya tidak perlu membawa uang fisik untuk kebutuhan kecil, dan saya bisa membuka aplikasi ketika ingin membayar atau mengirim uang. Alurnya terasa lebih masuk akal bagi orang yang sudah terbiasa menggunakan ponsel untuk hampir semua urusan, tetapi tetap cukup mudah dipahami oleh pengguna yang baru berpindah dari pembayaran tunai.
Dalam pemakaian harian, saya biasanya memulai dari kebutuhan sederhana: membayar di tempat yang menerima dompet digital, mengirim saldo kepada orang lain, atau memeriksa apakah saldo masih cukup sebelum melakukan transaksi. Nilai praktisnya muncul bukan karena satu fungsi yang luar biasa, melainkan karena beberapa kebutuhan pembayaran dapat dikumpulkan di satu aplikasi. Ini mengurangi kebiasaan berpindah-pindah antara uang tunai, kartu, dan layanan pembayaran lain.
Saya juga melihat manfaatnya ketika harus memisahkan uang untuk keperluan tertentu. Misalnya, saya dapat mengisi saldo secukupnya sebelum pergi, lalu memakai saldo itu untuk pengeluaran kecil. Cara ini membantu saya menghindari membawa uang tunai terlalu banyak. Namun, saya tetap tidak menjadikan saldo dompet digital sebagai satu-satunya tempat menyimpan seluruh uang, karena akses ke aplikasi masih bergantung pada ponsel, akun, koneksi, dan proses keamanan.
Harga gratis, tetapi perhatikan konteks transaksi
DANA dapat digunakan tanpa harga pembelian aplikasi. Bagi saya, ini membuat keputusan untuk mencoba menjadi ringan: tidak ada komitmen pembelian di awal dan tidak ada alasan untuk membayar hanya agar bisa memasang aplikasinya. Nilai ekonominya terutama terasa bagi orang yang memang sering melakukan pembayaran digital, karena satu aplikasi gratis dapat menggantikan sebagian kebutuhan membawa uang tunai.
Meski demikian, saya tidak akan menyamakan aplikasi gratis dengan semua layanan di dalamnya pasti gratis. Dalam dompet digital, biaya bisa berkaitan dengan jenis transaksi, jalur pengisian saldo, atau ketentuan yang berlaku pada saat penggunaan. Karena itu, saya membiasakan diri memeriksa ringkasan transaksi sebelum menekan tombol konfirmasi. Kebiasaan kecil ini lebih aman daripada mengandalkan asumsi bahwa setiap pengiriman atau pengisian saldo tidak memiliki biaya.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Jika tujuan Anda hanya memasang aplikasi lalu jarang bertransaksi, manfaat finansialnya tentu terbatas. Anda tidak membeli akses premium, tetapi Anda juga tidak otomatis memperoleh keuntungan hanya karena akun sudah dibuat. Nilai DANA baru terasa ketika aplikasi benar-benar masuk ke rutinitas pembayaran Anda.
Situasi nyata ketika aplikasi ini terasa membantu
Bayangkan saya sedang bepergian tanpa ingin membawa dompet tebal. Di titik pembayaran, saya membuka DANA, memastikan nominalnya benar, lalu menyelesaikan transaksi melalui metode yang tersedia. Setelah itu, saya dapat memeriksa catatan transaksi dari ponsel. Dalam situasi seperti ini, keunggulannya bukan sekadar kecepatan, melainkan rasa lebih teratur karena saya dapat melihat kembali pengeluaran digital tanpa mengumpulkan struk kertas.
Skenario lain muncul ketika beberapa orang perlu berbagi biaya. Daripada mencari uang pas atau menunggu pengembalian uang tunai, saya bisa mengirim bagian saya secara digital. Ini sangat berguna untuk pengeluaran bersama yang nominalnya berbeda-beda. Namun, saya tetap menyarankan memeriksa nama penerima dan jumlah uang dua kali, karena transaksi digital yang sudah dikonfirmasi tidak seharusnya diperlakukan seperti pesan yang bisa diedit.
Untuk orang tua atau anggota keluarga yang baru mengenal dompet digital, saya akan membantu mereka melakukan pengaturan awal dan menjelaskan kebiasaan keamanan sebelum meminta mereka memakainya sendiri. Antarmuka yang mudah tidak menghapus risiko salah memasukkan nomor, membagikan kode rahasia, atau menyetujui permintaan yang tidak dipahami.
Fitur praktis yang memberi nilai lebih
Nilai DANA tidak hanya terletak pada kemampuan membayar. Saya menemukan tiga kebiasaan yang membuat pemakaiannya lebih efektif. Pertama, saya mengisi saldo berdasarkan kebutuhan yang dekat, bukan menumpuk saldo tanpa rencana. Dengan begitu, jika ponsel hilang atau akun perlu diamankan, jumlah yang sedang terpapar tetap lebih terkendali.
Kedua, saya memanfaatkan riwayat transaksi sebagai alat pemeriksaan sederhana. Setelah membayar, saya mencocokkan nominal dan tujuan transaksi, terutama ketika melakukan beberapa pembayaran berurutan. Ini membantu menemukan kesalahan lebih cepat daripada baru menyadarinya ketika saldo terasa berkurang.
Ketiga, saya memisahkan kebiasaan pembayaran dari kebiasaan menabung. DANA cocok untuk mempermudah transaksi, tetapi saya tidak menganggap dompet digital sebagai pengganti rekening utama untuk semua kebutuhan keuangan. Bagi saya, pemisahan ini membuat pengelolaan uang lebih jelas: saldo transaksi untuk pengeluaran dekat, sementara dana penting tetap dikelola melalui layanan yang memang saya gunakan untuk menyimpan uang.
Ketiga langkah tersebut bukan fitur ajaib, tetapi justru itulah manfaatnya. Aplikasi pembayaran akan terasa lebih aman dan berguna jika dipakai dengan batas yang jelas, bukan sekadar karena prosesnya cepat.
Perbandingan dengan uang tunai, kartu, dan aplikasi lain
Dibandingkan uang tunai, DANA lebih mudah ditelusuri melalui catatan transaksi dan tidak memerlukan uang pecahan. Kekurangannya, saya harus memastikan ponsel siap digunakan, akun dapat diakses, dan tempat pembayaran mendukung metode yang saya pilih. Uang tunai masih lebih sederhana ketika sinyal bermasalah atau ketika penerima hanya menerima pembayaran langsung.
Dibandingkan kartu, dompet digital terasa lebih ringan untuk transaksi kecil dan tidak membutuhkan kartu fisik. Di sisi lain, kartu dapat menjadi pilihan yang lebih cocok bagi orang yang mengutamakan penggunaan fasilitas perbankan tertentu atau membutuhkan mekanisme pembayaran yang sudah terintegrasi dengan layanan keuangan utama mereka. Saya tidak melihat DANA sebagai pengganti mutlak kartu; keduanya menyelesaikan situasi yang berbeda.
Dibandingkan dompet digital lain, keputusan saya biasanya dipengaruhi oleh tempat saya bertransaksi, kemudahan orang lain mengirim uang kepada saya, dan seberapa nyaman saya dengan alur aplikasinya. Tidak ada alasan kuat untuk memaksa satu aplikasi menangani semua kebutuhan jika lingkungan sekitar memakai layanan berbeda. DANA paling masuk akal bagi orang yang menemukan banyak kegunaan nyata dalam rutinitasnya, bukan bagi orang yang hanya memilih berdasarkan popularitas.
Batasan yang perlu dipahami sebelum mulai
Keterbatasan pertama adalah ketergantungan pada perangkat dan akses akun. Jika ponsel kehabisan baterai, rusak, atau tidak dapat terhubung, pembayaran digital menjadi tidak praktis. Saya selalu menyimpan alternatif untuk keadaan darurat, terutama ketika bepergian atau berada di tempat yang belum saya kenal.
Keterbatasan kedua adalah risiko kesalahan manusia. Tampilan yang cepat dapat membuat kita terlalu terburu-buru. Salah memilih penerima, salah membaca nominal, atau menyetujui transaksi tanpa memeriksa detail adalah masalah yang tidak dapat diselesaikan hanya dengan desain aplikasi. Saya menganggap pemeriksaan sebelum konfirmasi sebagai bagian wajib dari penggunaan.
Keterbatasan ketiga berkaitan dengan kebiasaan keamanan. Saya tidak membagikan kode akses, tidak membiarkan orang lain memakai ponsel saya tanpa pengawasan, dan tidak mengikuti instruksi pembayaran dari pesan mencurigakan. Jika seseorang tidak siap menjaga akses akun, dompet digital mungkin bukan pilihan yang tepat sebagai alat pembayaran utama.
Saya juga tidak menyarankan DANA kepada orang yang hampir seluruh kebutuhannya sudah terpenuhi oleh rekening bank dan kartu, terutama jika mereka jarang melakukan transaksi kecil. Menambah aplikasi hanya akan menambah satu saldo, satu riwayat transaksi, dan satu akun yang harus dipantau. Dalam kasus tersebut, pilihan yang lebih sederhana bisa lebih baik.
Siapa yang paling mendapatkan manfaat
DANA cocok untuk pengguna yang sering melakukan transaksi kecil, ingin mengurangi penggunaan uang tunai, dan nyaman mengelola pembayaran dari ponsel. Pelajar, pekerja, keluarga, atau siapa pun yang perlu berbagi biaya dapat merasakan manfaatnya, selama mereka memahami cara menjaga akun dan memeriksa detail transaksi.
Aplikasi ini juga cocok bagi orang yang ingin mencoba dompet digital tanpa mengeluarkan uang untuk membeli aplikasi. Rating usia 3+ membuatnya berada dalam kategori penggunaan umum, tetapi saya tetap tidak akan menyerahkan akun kepada anak kecil tanpa pendampingan. Penilaian usia bukan pengganti pengawasan orang dewasa atau pendidikan tentang uang.
Untuk pengguna baru, saya menyarankan memulai dari satu kebutuhan yang jelas. Gunakan untuk pembayaran kecil, pelajari cara melihat riwayat, pahami proses pengisian saldo, lalu tentukan apakah aplikasi benar-benar menghemat waktu. Jangan langsung menjadikan semua transaksi bergantung padanya sebelum Anda merasa nyaman dengan keamanan dan alurnya.
Versi, dukungan perangkat, dan keputusan akhir
Versi yang tercantum saat ini adalah 2.144.1, dengan kebutuhan minimum Android 5.1. Bagi saya, informasi ini penting karena pengguna perangkat lama perlu memeriksa kompatibilitas sebelum berharap dapat memasang dan menjalankan aplikasi dengan lancar. Memenuhi sistem minimum juga tidak selalu berarti pengalaman akan sama cepatnya di setiap ponsel, terutama jika perangkat sudah berusia cukup lama atau ruang penyimpanannya terbatas.
Setelah menggunakannya sebagai dompet digital, saya menilai DANA memberikan nilai yang masuk akal untuk akses gratis, khususnya bagi orang yang memang membutuhkan pembayaran non-tunai dan non-kartu dalam kegiatan sehari-hari. Saya menyukai kemudahan memusatkan transaksi, melihat riwayat, dan mengurangi ketergantungan pada uang fisik. Saya juga menghargai bahwa manfaatnya bisa diperoleh tanpa pembelian awal.
Keputusan saya tetap bersyarat: gunakan DANA jika ia menyederhanakan transaksi Anda, bukan hanya karena ia populer. Periksa biaya yang muncul pada transaksi tertentu, jaga kode keamanan, dan jangan menaruh seluruh dana penting di satu aplikasi. Jika Anda jarang membayar secara digital, sering berada di tempat dengan koneksi tidak stabil, atau sudah memiliki metode yang lebih sederhana, melewatinya juga merupakan keputusan yang masuk akal.
Secara keseluruhan, saya merekomendasikan DANA kepada teman yang ingin dompet digital gratis untuk pembayaran rutin dan pengiriman uang yang praktis. Saya tidak akan menyebutnya solusi keuangan lengkap, karena peran utamanya tetap sebagai alat transaksi. Dengan ekspektasi yang tepat, batas saldo yang bijak, dan kebiasaan memeriksa setiap konfirmasi, DANA dapat menjadi pelengkap yang berguna untuk kehidupan sehari-hari, bukan sumber kerumitan baru.
Perubahan versi dan dampaknya bagi pemakai lama
DANA dirilis pada 28 September 2018, dan versi yang digunakan sekarang menunjukkan bahwa aplikasi ini terus berada dalam siklus pemeliharaan dan pembaruan. Saya tidak menganggap nomor versi sebagai bukti bahwa setiap perubahan pasti besar atau mengubah cara kerja transaksi. Bagi pengguna, ukuran yang lebih berguna adalah apakah versi terbaru tetap berjalan baik di perangkatnya dan apakah alur yang biasa dipakai masih mudah ditemukan.
Kalau Anda sudah lama memakai aplikasi ini, pendekatan terbaik setelah pembaruan adalah mencoba kembali langkah penting dengan transaksi kecil: buka halaman yang biasa digunakan, cek saldo, dan pastikan Anda memahami ringkasan sebelum mengonfirmasi pembayaran. Kebiasaan ini membantu ketika tata letak atau susunan menu terasa berbeda, tanpa perlu menganggap perubahan antarmuka sebagai masalah besar. Saya juga menyarankan menjaga aplikasi tetap diperbarui melalui kanal resmi perangkat, karena aplikasi keuangan sebaiknya tidak dibiarkan terlalu lama pada versi lama.
Untuk pengguna baru, nomor versi yang lebih tinggi tidak otomatis berarti pengalaman akan mulus di semua ponsel. Perangkat yang memenuhi persyaratan minimum mungkin tetap terasa lambat bila kondisi perangkatnya terbatas. Jika aplikasi terasa berat, tutup aplikasi lain yang tidak diperlukan dan pastikan ruang perangkat tidak penuh sebelum menyimpulkan bahwa alur DANA sendiri yang bermasalah.
Mengatur pemakaian agar tidak menambah kerepotan
Satu pertanyaan praktis sebelum memasang dompet digital adalah apakah saldo perlu selalu tersedia. Menurut saya, tidak. Lebih baik memilih pola pengisian yang sesuai dengan kebiasaan: isi saldo saat memang ada kebutuhan dekat, lalu periksa nominal yang masuk dan biaya yang mungkin tampil. Cara ini menghindari saldo mengendap tanpa tujuan dan membuat catatan transaksi lebih mudah dipahami.
Saya juga membedakan pembayaran rutin dari pembayaran yang sensitif. Untuk transaksi biasa, saya tetap memeriksa nominal dan penerima. Untuk pembayaran yang nilainya terasa besar bagi anggaran saya, saya meluangkan waktu lebih lama untuk membaca seluruh ringkasan, lalu menyimpan bukti transaksi sampai yakin pembayaran tercatat dengan benar. Kecepatan aplikasi tidak perlu membuat kita mengorbankan ketelitian.
Jika transaksi tidak berjalan seperti yang diharapkan, jangan langsung mengulang pembayaran berkali-kali. Periksa dulu riwayat transaksi dan status saldo agar tidak membuat pembayaran ganda. Bila catatan belum jelas, berhenti sejenak dan gunakan jalur bantuan yang tersedia di aplikasi. Langkah sederhana ini sangat relevan untuk pembayaran saat terburu-buru, ketika dorongan untuk menekan tombol sekali lagi justru bisa menambah kebingungan.
Kapan pilihan lain lebih masuk akal
DANA bukan jawaban terbaik untuk setiap kebiasaan belanja. Jika Anda sudah membayar hampir semuanya memakai kartu atau rekening dan ingin transaksi langsung tercatat di layanan keuangan utama, tetap memakai metode tersebut bisa lebih rapi daripada memecah pengeluaran ke beberapa aplikasi. Sebaliknya, bagi orang yang banyak bertransaksi dalam nominal kecil dan ingin mengurangi urusan uang pas, dompet digital dapat terasa lebih praktis.
Dalam kehidupan sehari-hari, saya akan membawa pilihan cadangan ketika berangkat ke tempat baru: sedikit uang tunai atau metode pembayaran lain yang sudah biasa dipakai. Ini bukan berarti DANA tidak dapat diandalkan, melainkan pengingat bahwa pembayaran digital bergantung pada perangkat dan penerimaan di tempat tujuan. Untuk orang yang pekerjaannya sering membawa mereka ke lokasi dengan koneksi tidak menentu, menjadikan satu aplikasi sebagai satu-satunya cara membayar adalah kompromi yang kurang nyaman.
Pada akhirnya, yang patut diperhatikan bukan hanya seberapa sering aplikasi dibuka, tetapi apakah ia mengurangi langkah dan memberi gambaran yang lebih baik tentang pengeluaran. Saya akan mempertahankan DANA bila ia memang dipakai untuk kebutuhan tertentu dan mudah dipantau. Jika justru membuat saldo tersebar, biaya sulit diikuti, atau akun tambahan jarang digunakan, menghapusnya dan kembali ke metode yang lebih sederhana juga merupakan pilihan rasional.
Kelebihan
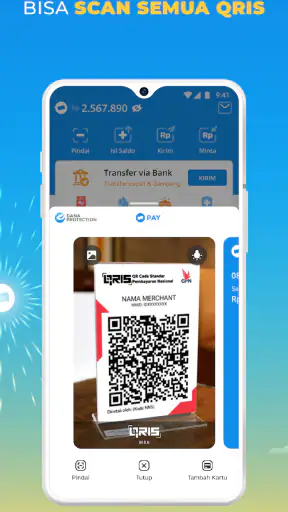
- Pembayaran QRIS tersedia di banyak toko dan merchant.
- Fitur kirim uang ke sesama pengguna berlangsung cepat.
- Riwayat transaksi membantu memantau pengeluaran dengan mudah.
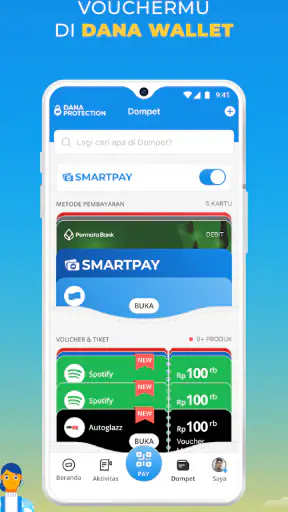
- Banyak promo cashback untuk pembayaran dan pembelian tertentu.
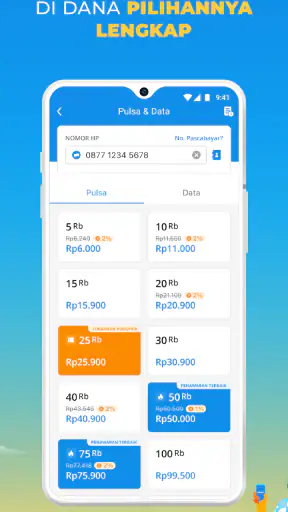
- Mendukung pembayaran tagihan, pulsa, serta kebutuhan harian lainnya.
Kekurangan
- Sebagian promo memiliki syarat dan ketentuan yang cukup ketat.
- Beberapa layanan mengenakan biaya administrasi atau batas transaksi.
- Akun memerlukan verifikasi identitas untuk mengakses fitur tertentu.
- Ketergantungan pada koneksi internet dapat menghambat proses pembayaran.
- Respons layanan pelanggan bisa berbeda tergantung jenis kendala.
FAQ untuk DANA Dompet Digital Indonesia
Apa itu DANA Dompet Digital Indonesia dan untuk apa saja bisa digunakan?
DANA adalah aplikasi dompet digital yang memungkinkan pengguna menyimpan saldo dan melakukan berbagai transaksi melalui ponsel. Setelah akun terverifikasi, aplikasi ini dapat digunakan untuk membayar tagihan, membeli pulsa dan paket data, melakukan pembayaran di merchant melalui QRIS, mengirim uang, serta menerima transfer. Ketersediaan fitur tertentu dapat berbeda berdasarkan status akun, wilayah, dan kebijakan terbaru DANA.
Apakah DANA aman digunakan untuk menyimpan saldo dan melakukan transaksi?
DANA menyediakan fitur keamanan seperti PIN, kode OTP, verifikasi akun, dan notifikasi transaksi untuk membantu melindungi akun pengguna. Namun, keamanan juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan PIN, OTP, atau kode verifikasi kepada siapa pun, termasuk pihak yang mengaku sebagai layanan pelanggan. Gunakan aplikasi resmi, aktifkan pengamanan perangkat, dan segera laporkan aktivitas mencurigakan melalui kanal bantuan resmi.
Bagaimana cara mendaftar dan melakukan verifikasi akun DANA?
Pendaftaran DANA umumnya dilakukan menggunakan nomor ponsel aktif, kemudian pengguna perlu memasukkan kode OTP dan membuat PIN transaksi. Untuk mengakses limit serta fitur yang lebih lengkap, pengguna dapat melakukan verifikasi identitas melalui menu yang tersedia di aplikasi dengan menyiapkan dokumen resmi dan swafoto. Pastikan data yang dimasukkan sesuai, foto terlihat jelas, dan nomor ponsel dapat menerima SMS atau panggilan.
Apakah penggunaan DANA dikenakan biaya untuk setiap transaksi?
Tidak semua transaksi di DANA memiliki biaya yang sama. Beberapa pembayaran merchant, pembelian produk digital, atau transfer mungkin memiliki biaya layanan, sementara transaksi tertentu dapat memperoleh gratis biaya sesuai syarat dan batas yang berlaku. Biaya dan kuota gratis dapat berubah sewaktu-waktu. Sebelum menekan tombol konfirmasi, periksa rincian transaksi di aplikasi agar mengetahui jumlah yang akan dipotong dari saldo.
Apa yang harus dilakukan jika saldo berkurang, transfer tertunda, atau transaksi DANA bermasalah?
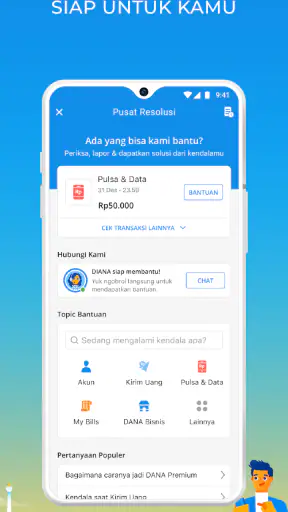
Jika terjadi masalah, periksa terlebih dahulu riwayat transaksi, status koneksi internet, dan notifikasi dari aplikasi. Jangan langsung mengulangi transaksi apabila saldo sudah terpotong karena dapat menyebabkan pembayaran ganda. Simpan bukti pembayaran, nomor referensi, waktu transaksi, dan informasi merchant, lalu hubungi layanan bantuan resmi DANA melalui menu bantuan di aplikasi. Hindari menghubungi nomor atau akun layanan pelanggan yang tidak terverifikasi.

DANA Dompet Digital Indonesia
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui help@dana.id, kunjungi https://www.dana.id, atau baca https://m.dana.id/m/standalone/policy mereka.










